建設現場で日々活躍されている一人親方の皆様、毎日の業務お疲れ様です。日々の仕事の中で、「もし現場でケガをして、長期間仕事ができなくなってしまったら、その間の収入はどうなるのだろう」と不安に感じたことはありませんか。体が資本となる一人親方にとって、ケガや病気による休業は、そのままご自身の生活やご家族の安心に直結する非常に重要な問題です。
そのような万が一の事態に陥ったとき、皆様の生活を力強く支えてくれるのが、一人親方労災保険の「休業補償」です。しかし、休業補償という言葉は知っていても、実際にいくら受け取れるのか、どのような手続きが必要なのか、具体的な仕組みまで正確に把握されている方は意外と多くありません。
本記事では、一人親方労災保険における休業補償のリアルな実態について徹底的に解説いたします。休業補償を受け取るための基本的な条件から、気になる金額の計算方法、適切な給付基礎日額の選び方、そして申請から実際にお振込が完了するまでの流れまで、詳しく丁寧にご紹介いたします。
さらに、実際に休業補償を活用して無事に現場復帰を果たした事例や、手続きの際にもらい忘れを防ぐための重要なポイントもお伝えいたします。万が一のケガにしっかりと備え、安心して日々の業務に集中していただくために、ぜひ最後までお読みいただき、今後の備えにお役立てください。
1. 一人親方の皆様へ!休業補償の基本的な仕組みと受給条件をわかりやすく解説します
建設現場などで日々奮闘される一人親方の皆様にとって、万が一のケガや病気は収入に直結する深刻な問題です。そこで頼りになるのが「一人親方労災保険」の休業補償制度です。休業補償とは、業務中や通勤途中の災害によって働くことができず、収入が得られない期間の生活を支えるための重要な給付金です。
基本的な仕組みとして、休業補償は療養のために労働することができない状態であり、かつその期間について賃金や報酬を受けていない場合に支給されます。支給が開始されるのは、休業の第4日目からです。最初の3日間は待機期間となり支給の対象外となりますので、この点はあらかじめ理解しておく必要があります。
受給するための主な条件は以下の通りです。まず第一に、業務上の事由または通勤による負傷や疾病であると労働基準監督署に認定される必要があります。第二に、そのケガや病気の療養のために働くことができない状態であることが医師の診断によって証明されなければなりません。そして第三に、休業している期間中に収入を得ていないことが求められます。
これらの条件を満たすことで、給付基礎日額に応じた金額が休業補償給付および休業特別支給金として支払われます。給付基礎日額は、ご自身が労災保険に特別加入する際に選択した金額がベースとなります。そのため、日々の生活費や固定費を十分にカバーできる適切な給付基礎日額をあらかじめ設定しておくことが、いざという時の安心につながります。埼玉労災一人親方部会を通じて加入手続きや更新を行う際にも、この給付基礎日額の選択は非常に重要なポイントとなります。
日々の安全作業はもちろん大切ですが、万が一の事態に備えて休業補償の仕組みと条件を正しく把握し、ご自身の生活とご家族の安心を守る準備をしっかりと整えておきましょう。
2. 実際のところいくらもらえるのでしょうか?休業補償の計算方法と適切な給付基礎日額の選び方
一人親方として建設現場などで働く皆様にとって、ケガや病気で仕事ができなくなった際の収入減少は非常に深刻な問題です。労災保険の特別加入制度を利用している場合、休業補償として実際のところいくら受け取ることができるのでしょうか。ここでは、休業補償の具体的な計算方法と、加入時に設定する「給付基礎日額」の適切な選び方について詳しく解説いたします。
まず、休業補償の計算方法についてご説明します。労災事故に遭い、療養のために働くことができず収入が得られない場合、休業4日目から補償が支給されます。支給される金額は、1日あたり「給付基礎日額の80%」です。この80%の内訳は、労災保険からの休業補償給付が60%、さらに休業特別支給金として20%が上乗せされる形となります。
たとえば、給付基礎日額を10,000円に設定して労災保険に加入していたとします。この場合、1日あたりの支給額は10,000円の80%、つまり8,000円となります。もし1ヶ月(30日間)休業した場合は、休業最初の3日間を除いた27日間分が支給対象となり、8,000円×27日=216,000円を受け取ることができる計算です。
次に、この計算のベースとなる「給付基礎日額」の選び方についてです。給付基礎日額は、3,500円から25,000円までの範囲内で、加入者ご自身が選択することになります。この額を高く設定すればするほど、万が一の際に受け取れる休業補償の金額は大きくなりますが、それに比例して毎月納める保険料も高くなります。
適切な給付基礎日額を選ぶためのポイントは、ご自身の現在の収入額と、ケガで休んだ際に最低限必要となる生活費や固定費のバランスを見極めることです。一般的には、ご自身の年収を365日で割った金額に近い額を目安にすると良いとされています。しかし、無理をして高い給付基礎日額を設定し、日々の保険料の支払いが負担になってしまっては本末転倒です。埼玉労災一人親方部会などを通じて加入される際には、ご自身の生活スタイルや家計の状況をしっかりと見直し、無理なく継続して支払える保険料と、安心できる補償額のバランスが取れた金額を選択することをおすすめいたします。
3. 申請からお振込までどのくらいかかる?休業補償を受け取るまでの具体的な流れ
一人親方として現場で働く中で、万が一ケガをして休業を余儀なくされた場合、最も気になるのは「休業補償がいつ手元に入るのか」ということではないでしょうか。日々の生活費や事業の維持費など、金銭的な不安を少しでも早く解消するためには、申請からお振込までの具体的な流れと所要期間を把握しておくことが重要です。
まず、休業補償を受け取るための第一歩は、労災指定病院などの医療機関を受診し、医師から「労働することができない」という証明を受けることです。この証明が記載された休業補償給付支給請求書を作成することが、手続きの基本となります。
次に、作成した請求書を所轄の労働基準監督署へ提出します。ご自身で直接提出することも可能ですが、埼玉労災一人親方部会のような特別加入団体を通じて加入している場合は、団体が申請手続きをサポートまたは代行してくれるため、書類の不備を防ぎ、よりスムーズに手続きを進めることができます。
書類が労働基準監督署に受理された後は、内容の審査が行われます。ケガと業務の因果関係や、休業の必要性などが厳密に確認されるため、この審査には一定の時間がかかります。一般的には、請求書を提出してから最初の休業補償が指定の銀行口座にお振込されるまで、およそ1ヶ月から長くて数ヶ月程度の期間を要することが多いです。特に初回の申請時は、審査に時間がかかる傾向があります。
このように、休業補償の申請からお振込までにはある程度の時間がかかります。そのため、ケガをしてしまった際は、治療を最優先にしながらも、できるだけ早く医療機関で証明をもらい、手続きを開始することが早期受け取りの鍵となります。いざという時に慌てないよう、加入している団体のサポート窓口や申請手順を日頃から確認しておくことをお勧めいたします。
4. 現場でのケガから無事に復帰!一人親方の方が休業補償で助かった実際の事例をご紹介します
一人親方として現場で働く皆様にとって、ケガや病気による突然の休業は、直ちに収入の途絶に直結する非常に深刻な問題です。どんなに安全対策を徹底していても、建設現場では予期せぬ事故が起こるリスクが常に伴います。ここでは、実際に現場での事故で負傷し、一人親方労災保険の休業補償を活用して無事に危機を乗り越えた方の具体的な事例をご紹介いたします。
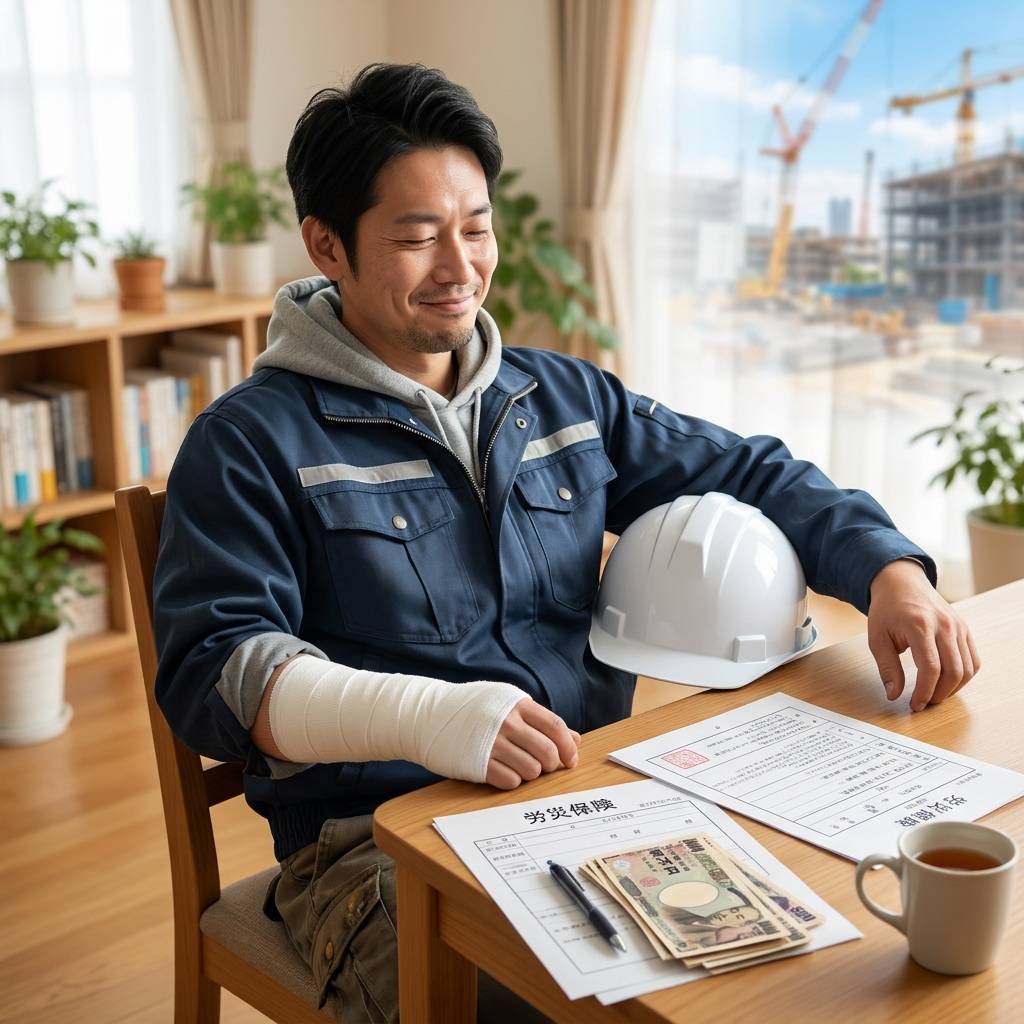
あるベテランの大工職人の方は、住宅の新築工事現場で足場から足を滑らせて転落し、脚の骨折と腰の捻挫という大ケガを負ってしまいました。医師からは数ヶ月間の安静とリハビリが必要と診断され、その間は当然ながら現場で作業をすることができません。ご家族の生活費や住宅ローンの支払い、さらには事業の維持にかかる固定費など、経済的な不安が一気に押し寄せてきました。
しかし、この方は万が一の事態に備えて、埼玉労災一人親方部会を通じて労災保険に特別加入していました。事故発生後、速やかに手続きを行った結果、治療のための医療費が全額支給されただけでなく、仕事をお休みしている期間中の生活を支える休業補償給付を受け取ることができました。
休業4日目から給付基礎日額の8割が支給されるこの制度により、収入が完全に途絶えるという最悪の事態を回避することができたのです。経済的な不安が大きく軽減されたことで、焦って無理に仕事へ復帰することなく、医師の指導に従って治療とリハビリにしっかりと専念できました。
数ヶ月後、無事に完治を果たしたこの方は、現在も元気に現場の第一線で活躍されています。「もし労災保険に加入していなかったら、家族を路頭に迷わせていたかもしれない。休業補償のおかげで本当に救われました」と、当時の心境を深く語っておられました。
このように、一人親方労災保険の休業補償は、単なる金銭的な支援にとどまらず、皆様とご家族の生活の基盤を守り、心身ともに万全な状態での現場復帰を後押しする非常に重要な制度です。ご自身の技術と体が資本である一人親方の皆様にとって、労災保険への特別加入は欠かすことのできないお守りと言えます。万が一のケガに備え、安心して仕事に打ち込める環境を整えておくことが何よりも大切です。
5. 申請時のもらい忘れにご注意ください!休業補償の手続きで失敗しないための重要なポイント
一人親方労災保険の休業補償は、ケガや病気で働くことができなくなった期間の生活を支える重要な制度ですが、ご自身で正しく申請を行わなければ受け取ることができません。ここでは、手続きの際に陥りやすい失敗を防ぎ、確実にもらい忘れを防ぐための重要なポイントを解説いたします。
まず、最も注意すべき点は「請求の時効」です。休業補償給付の請求権は、休業した日の翌日から起算して2年を経過すると時効となり、それ以降は申請しても受け取ることができなくなります。治療が長引いている場合や、後でまとめて申請しようと考えているうちに期限が過ぎてしまうケースが少なくありません。休業が発生した場合は、速やかに手続きを進めることが大切です。
次に、申請に必要な書類の準備です。休業補償を受け取るためには、労働基準監督署へ「休業補償給付支給請求書」を提出する必要があります。この請求書には、医療機関の担当医師による「労働することができない」という証明の記入が不可欠です。通院の際に、あらかじめ医師に労災保険を使用する旨を伝え、証明書の発行を依頼しておくことで、手続きがスムーズに進行します。
また、休業期間の数え間違いや、一部の期間だけを申請して残りの期間の請求を忘れてしまうといったミスにも注意が必要です。治療のために仕事を休んだ期間を正確に記録し、漏れなく請求書に記載するようにしてください。
手続きに不安がある場合や、書類の書き方がわからない場合は、ご自身が所属している特別加入団体にサポートを依頼するのが最も確実な方法です。例えば、埼玉労災一人親方部会を通じて特別加入をしている方であれば、専門知識を持った担当者が申請手続きのアドバイスやサポートを行ってくれます。一人で抱え込まず、専門機関の支援を活用することで、大切な休業補償を確実にお受け取りください。
著者紹介 社会保険労務士 一人親方労災保険コンサルタント 埼玉労災一人親方部会 理事長 一般社団法人埼玉労災事業主協会 代表理事 1962年生まれ。立命館大学産業社会学部卒。一部上場メーカー勤務を経て20代で独立。以来社労士歴30年、労災保険特別加入団体運用歴10年。マスメディアのコメント、インタビュー掲載歴多数。本人はいたって控えめで目立つことは嫌い。妻、ネコ3匹と暮らす。
【団体概要と運営方針】埼玉労災一人親方部会(一人親方部会グループ)は、厚生労働大臣・埼玉労働局から特別加入団体として承認されております。建設業一人親方の労災保険の加入手続きや労災事故対応を主な業務として運営され、建設業に従事する一人親方様向けに有益な情報配信を随時行っております。
【埼玉労災の特徴】一人親方様が当団体で労災保険にご加入いただくことで、会員専用建設国保、会員優待サービス(一人親方部会クラブオフ)のご利用をはじめ、万が一の事故対応やきめ細やかなアフターフォローができるよう専用アプリを提供しております。
【団体メッセージ】手に職を武器に働く一人親方様のために、埼玉労災一人親方部会は少しでもお役にたてるよう日々変化し精進してまいります。建設業界の益々のご発展をお祈り申し上げます。
★一人親方部会グループ公式アプリ→一人親方労災保険PRO
★一人親方部会クラブオフ→詳細ページ
■YouTube『一人親方部会ちゃんねる』詳細ページ